(Image source: onlyyouqj )
探索台灣房價持續高漲的原因,了解房地產市場對社會經濟的影響及其潛在風險。分析高房價對財富集中、購買力以及社會消費的影響。
相關筆記
目錄
- 房價為何居高不下?
- 影響房價的因素
- 房價一旦上漲就很難下跌
- 高房價對社會造成的負面影響
- 財富轉移、過度集中
- 房價上漲無法幫助提升社會民生總支出
- 房價帳面上漲 並不代表社會總體財富的增加
- 房地產貸款、房價上漲、壞帳風險
- 台灣房價
- 相關數據
- 台灣房價背景
- 1994-2020年:低利率、房價上漲
- 2020-2022 背景:COVID-19 疫情、美國貨幣量化寬鬆、台灣降息
- 台灣房地產不存在明顯泡沫 (2022Q1 MacroMicro 觀點)
- 觀察指標 1:空屋率
- 觀察指標 2:新建餘屋數 (待售屋)
- 觀察指標 3:房價增速 vs GDP 年增率
- 觀察指標 4:購置住宅貸款違約率
- 觀察指標 5:房市循環指標
- 2022 年 9月 經濟狀況
- 2021-2023 全球升息循環是否會衝擊台灣房價?
- <1> Zack 李昌鵬 觀點:升息啟動兩三年之後,台灣房價會下跌
- 美國開始升息,台灣利率也上升,貸款者的貸款成本增加
- 如果接下來的未來又遇到經濟景氣不好
- <2> MacroMicro 觀點:過去美國/台灣升息期間的 房價 並沒有出現 明顯下跌
- 2004/06 ~ 2006/06
- 2010/06 ~ 2011/07
- 2015/12 - 2018/12
- <3> 每次台灣房價開始走跌時,通常是在景氣循環出現顯著衰退的階段
- 2023以後
- 2023–2026 房價走勢簡要總結
- 政策影響
- 驗證 Zack 和 MacroMicro 的觀點
- 資料來源
- 其他參考資料
房價為何居高不下?
影響房價的因素
- 人口成長,增加對房屋的需求
- 政府政策導致新房屋供給減少,推動房價上漲
- 低利率容易造成房價上漲
房價一旦上漲就很難下跌
- 房東不願輕易降價
- 通常大眾對於房屋的需求有增無減,擁有房屋的人不愁沒有生意做
- 房東寧可付出高額的稅金,也不願意用較低的價錢讓人來買房
- 想要賣房的房東若得知附近地區最新的房產出售價格上漲,他沒有理由也提高自己要出售的價格,進一步持續將房價提高,房地產的價值 看似等於被憑空增加。價格與價值不匹配
- 就算在房價短暫下跌時期,他們仍然可以靠出租房屋的方式收取 租金,而不用急著將房產出手脫售,同時更可以趁這時進場逢低買進更多房產
- 除非房價低到連出租房子都沒有人願意來租,才有可能考慮降低房價
高房價對社會造成的負面影響
財富轉移、過度集中
- 當 賣屋者 以高價賣房給 買屋者,有如天文數字般的財富從買屋者手中轉移給賣屋者,賣屋者 取得了 買屋者 在未來二、三十年中的購買力
- 這些移轉到 賣屋者 手中的貨幣雖然沒有消失,卻造成社會上的貨幣過度集中
房價上漲無法幫助提升社會民生總支出
- 背景:
- 房地產通常被少數人擁有,買屋者 的數量通常遠高於 賣屋者
- 結果:
- 雖然 買屋者 移轉給 賣屋者 的財富總和 相等於 賣屋者 得到的財富,但是 賣屋者因此增加的消費金額 通常遠低於 買屋者 在買屋之前的消費金額
- 若花在買房、付房貸的支出太高了,買屋者 必須因此減少消費,需求減少可能會連帶導致:物價下跌、企業業績下降、失業率上升、通貨緊縮
房價帳面上漲 並不代表社會總體財富的增加
- 一件 商品 被產出之後,只要沒有被成功交易出去,它的價值便是 0
- 如在商品價格上升的同時,無法使 商品本身或是其他種類商品的供給增加,這只會使社會中的財富發生轉移,卻不會增加 整個社會的購買能力 與 生產力
- 房價上漲增加的 虛擬價值會轉嫁到其他方面
- 例如:房租、商店商品價格。導致都市的物價通常比鄉下還貴。
房地產貸款、房價上漲、壞帳風險
如果利率過低,容易取得的 房屋貸款 會助長 房價上漲、 房屋價值 憑空增加
範例
- 背景假設
- 某國人民手上擁有的所有貨幣有 100億元,且都存進銀行
- 銀行擁有人民的 100億元 存款
- 房屋買賣場景
- 房地產業者擁有 10棟 房子要賣,一棟房屋售價100億元,
- 有 10 個人想要買這 10 棟房子,每一人都向銀行辦理 100億元 房貸
- 銀行撥出 1000億元 給 賣屋者,假設賣屋者把這錢繼續存在銀行
- 銀行取得總和為1000億元的債權,將在未來逐步向 買屋者 收回債款和利息
- 銀行的存款總額變成1100億元,即原本的 100億 再加上 賣屋者 因為賣出房屋得到的1000億元
- 土地價值憑空增加的1000億價值,這些虛擬的價值不是商品,而是 債務,也等同於 買房者在未來的購買力 (從 買房者 轉移到 賣房者 手中)
- 但是,銀行實際能夠提供資金流動的貨幣仍然只有 100億,如果某天 賣屋者 想要把錢全部提領出來,原本100億存款的存款人就會領不到任何錢
- 買房者 在未來幾十年中必須把收入的大部分都拿去還錢,才有可能將債務全部償清
- 如果不幸發生經濟景氣下滑
- 假設 這 10 個各欠下 100億元 貸款的 買屋者 有 2 人還不出錢來,相當於銀行帳目上出現了200億 收不回來的債務
- 銀行得以將這兩人的房屋法拍,法拍的成交價 通常低於房屋的市價,假設法拍價格為一戶80億元,那麼銀行帳目便出現 40億元的 呆帳
- 若再加上經濟不景氣造成房價下滑,房屋法拍價格也下跌,銀行的呆帳必然繼續增加
- 在這同時,銀行仍然要維護一般存款人的存款提領正常,但是呆帳的增加使銀行的現金減少,可能發生存款人 擠兌,嚴重時可能導致銀行倒閉,政府可能需要介入援救銀行
- 除非銀行倒閉,呆帳和存款才會消失,但是一般存款人的存款也會追不回來,然而這些存款其實也不是憑空消失,因為早就轉移到賣屋者的手中了
- (中華民國銀行法第46條規定:存款人凡是在法定金融機構的存款超過100萬元者,皆可獲得中央存款保險公司的存款保險保障)
參考資料:

台灣房價
相關數據
- 世界各國房屋租金收益率 (數據來源:Wikipedia)
- 台灣的 房價與收入比 相當高,但是 房租收益率 很低
- 理論上,對人民來說,在台灣 租房 比 買房 更有利
- 台灣各城市住宅平均租金投報率 (數據來源 link)
- 桃園:2.7%
- 新竹:2.6%
- 新北市:2.5%
- 台北市:2.3%
- 依據觀察房市泡沫的五大圖表 (from MacroMicro),顯示台灣的房市沒有明顯的泡沫現象
台灣房價背景
- 台灣因為經濟結構、稅務政策的關係,透過貿易出口賺來的資金幾乎都流向了房地產,而非實體企業,因此全民買房投資之下房價不正常地被堆高:
- GDP、出口貿易、房價的走勢是一致的
- 台灣房市的高房價紮實、不太算是泡沫
- 這樣的資金流向所導致高房價並不代表有嚴重的房產泡沫、虛高,因為台灣房價並沒有像日本當年「泡沫一樣拖鉤 GDP」,台灣房價並非是熱錢和炒作所導致的結果,也並非是美國次貸危機時「多數貸款買房的人都還不起房貸」的狀況
- 如果房價是「熱錢堆出來泡沫的虛高房價」,那對台灣實體生產的損害可能還沒這麼大,可怕的是台灣房價是匝實的國民收入堆積而成,房價有多高、房地產市場規模有多大,代表的就是台灣有很多「本該用於產業升級的資金被挪去投入房地產」。
- 很多台灣人認為「台灣房市將因少子化趨勢,步入日本後塵。」
- 少子化會讓日本房市下修,因為日本買房的是年輕人
- 但在台灣,尤其是雙北,買房的是那些擁有財富的人,因此少子化對他們而言影響有限,自然也不會衝擊房市太多。
參考資料

以下內容的參考資料主要來自 MacroMicro (2022 年 1月)
1994-2020年:低利率、房價上漲
- 房貸利率下跌
- 1994年:9%
- 2003年 之後:低於 3%
- 2009年 之後:低於 2%
- 2002 - 2014年,台灣金融隔夜拆借利率處於低檔
- 台灣房價大幅成長約 200%
- 但台灣人薪水只成長 15%
- 每次升息期間,台灣房價 並沒有 因此出現 明顯下跌
- 2000-2018年,
- 所有投資之中廠商機械投資下降
- 房地產投資佔比上升
- 低利率沒有促使夠多的錢投入廠商擴廠或是研發新技術
2020-2022 背景:COVID-19 疫情、美國貨幣量化寬鬆、台灣降息
發生的事情
- 2020-2022
- 2020 年 3月,美國開始 QE、台灣降息
- 台灣人將熱錢投入房地產、股市
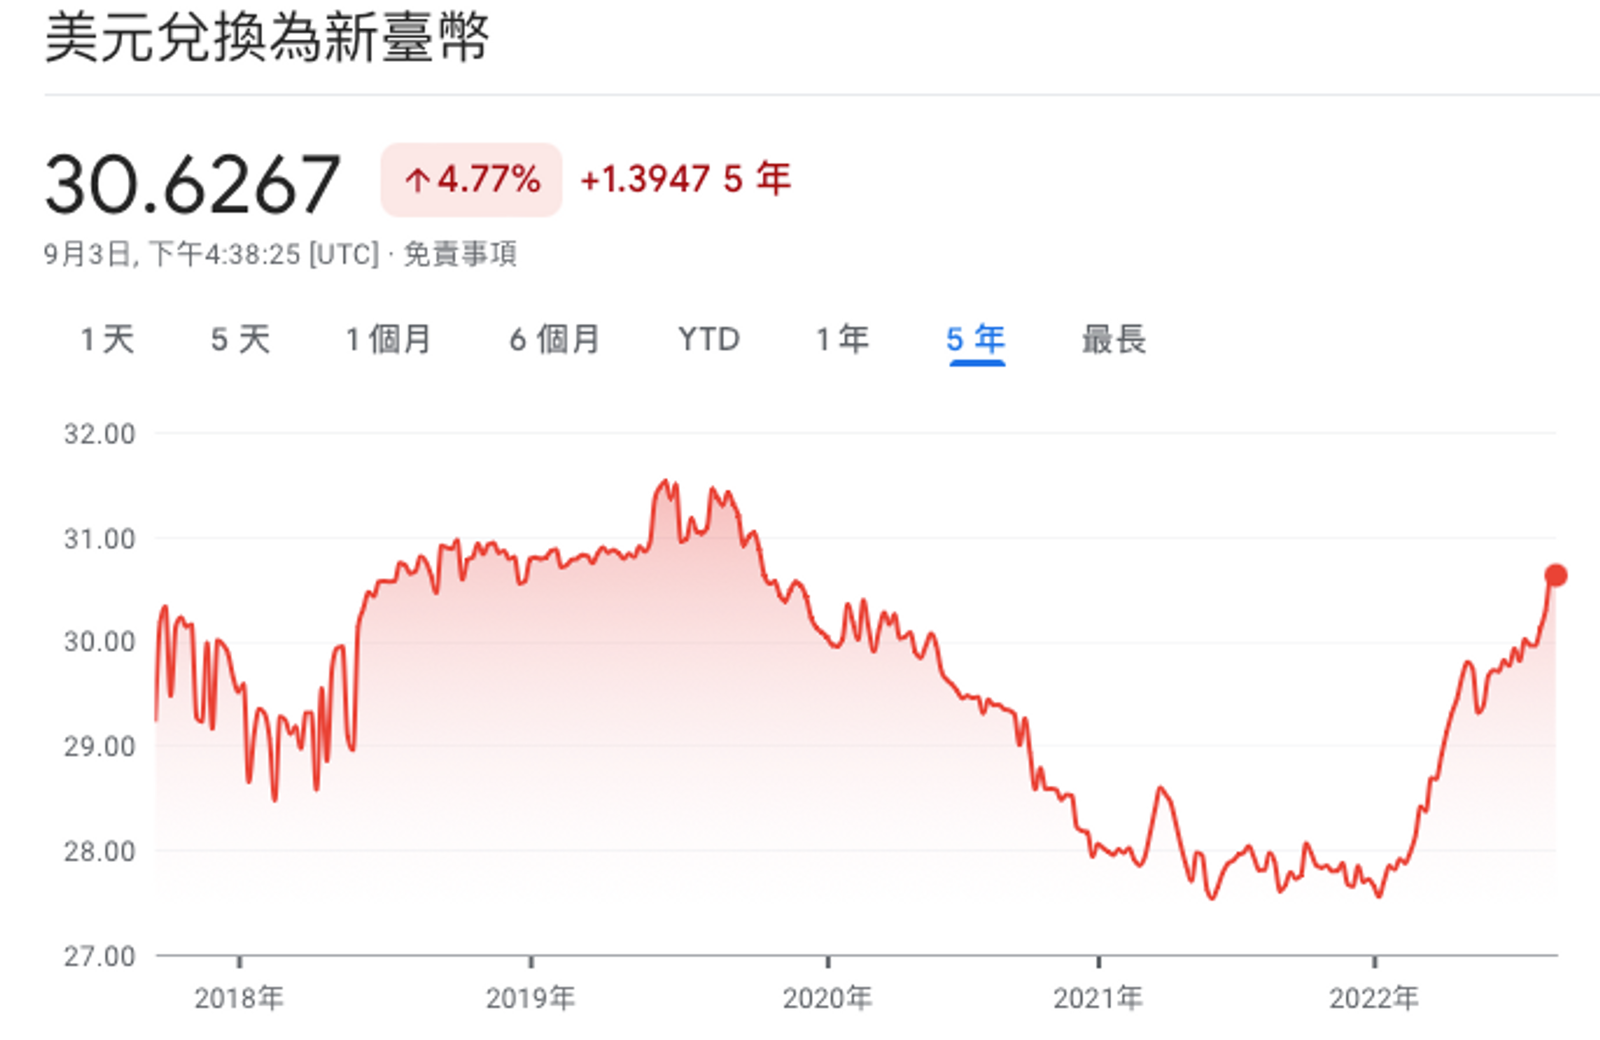
- 美國熱錢湧入台灣,投資者將美元換成台幣,台幣兌美金匯率升值 (2021.06 匯率最低達到 27.65 左右)
- 催生出了全球歷史上最大規模的 貨幣寬鬆,過剩的資金流動性 大量湧入 股票、債券、房地產
- 各大科技廠陸續在台灣加大設廠,台北市和新北市以外的地區可看到建商紛紛擴大獵地幅度
- 在 台灣發生 2020-2022 年 房地產盛況之後
- 在聯準會邁入升息循環,台灣央行升息,但 貨幣政策 (升息/降息) 並非 影響台灣房價轉折 的主要因素,升息的衝擊不大
- 引來台灣政府連續性的監管政策,打擊目標主要是針對投機性買家、預售屋炒作
- 但全年 房價 仍持續上升,主要受惠於:貨幣寬鬆、以及強勁 出口 帶動的國內 資本 大增
- 2020-2022 台灣經濟依然維持正成長:即便台灣經濟增速即使放緩,仍能支撐房價成長趨勢不變
- 當 GDP 成長率持續為正,會刺激企業增加投資、帶動房地產和內需市場好轉,內需好轉又將支持企業持續地投資,形成經濟正向反饋的循環
- COVID-19 疫情並沒有導致台灣房價下跌
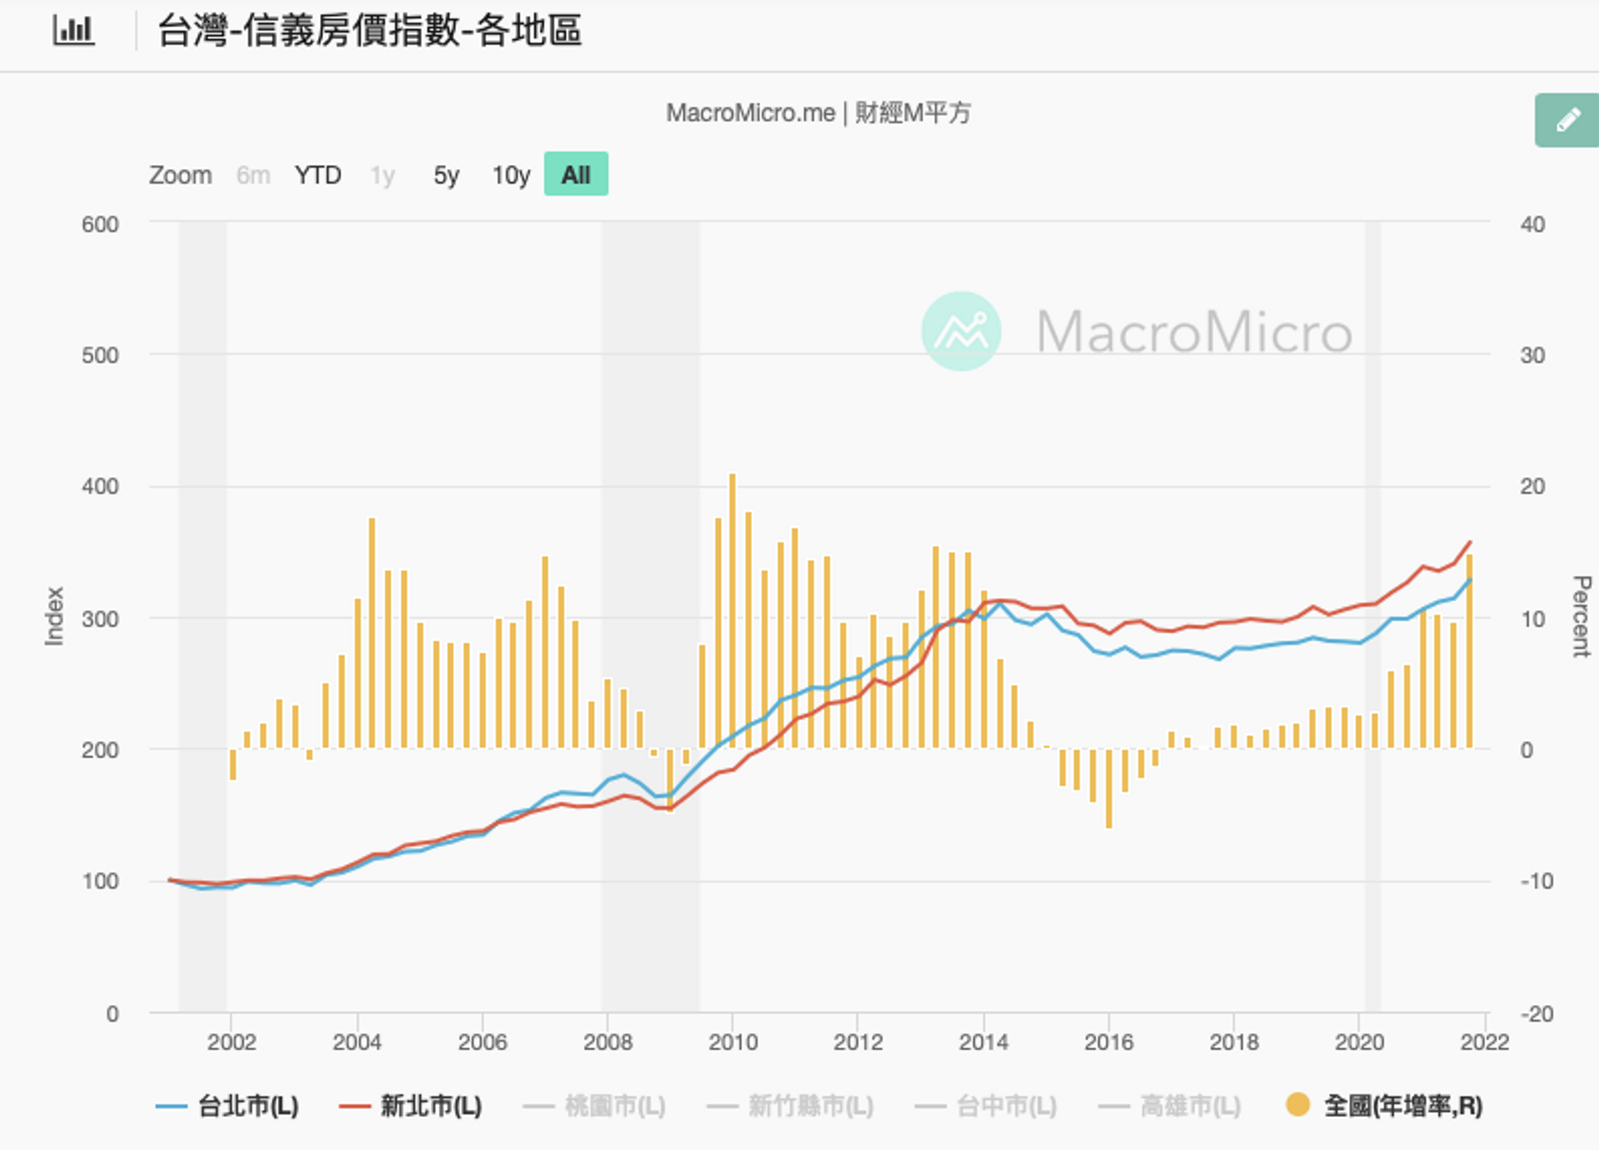
- 以 信義房價指數 來看,即使經歷了 2021 年 Q2 及 Q3 的疫情升溫,房價仍然連三季維持在接近 10% 的年漲幅 (link)
台灣房地產不存在明顯泡沫 (2022Q1 MacroMicro 觀點)
觀察指標 1:空屋率
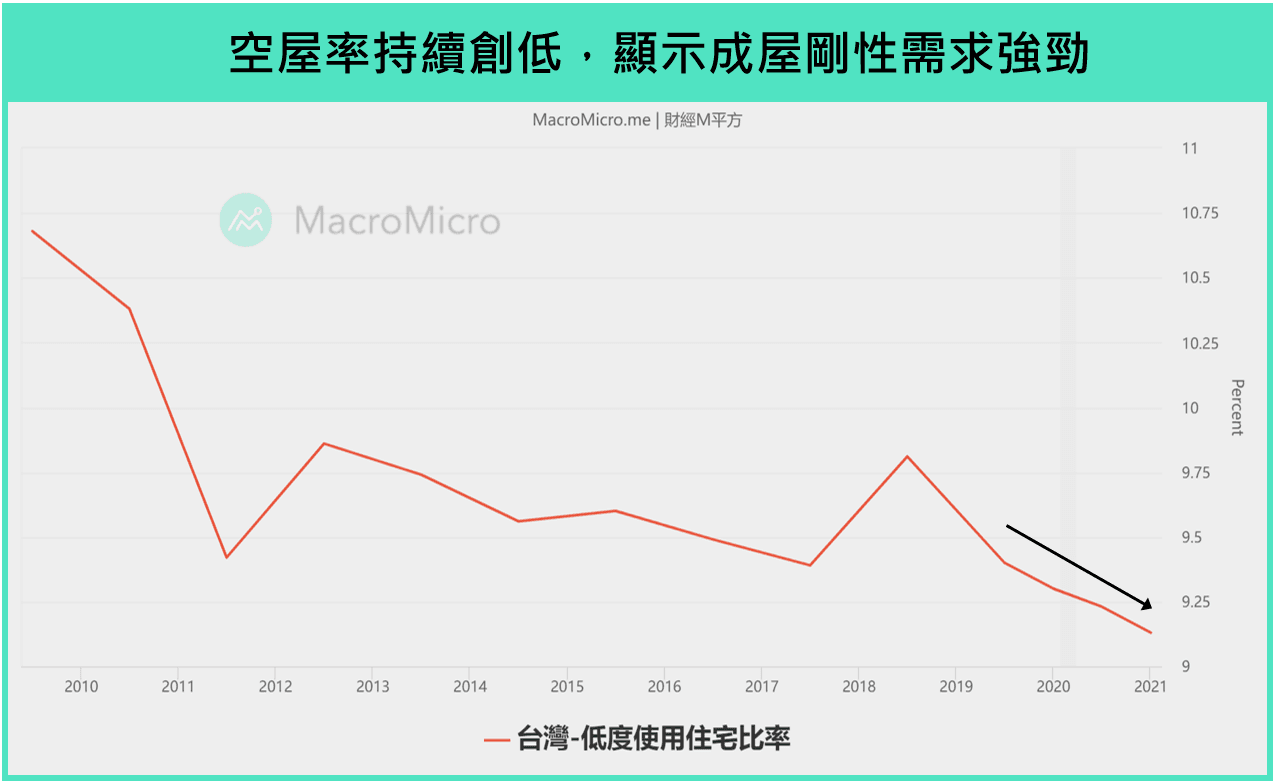
- 當市場上的空屋較多時,代表購房者較多是基於投資和投機的動機,較不利於房價後續走勢。
- 台灣空屋率在 2021 上半年再度下探至 9.13% ,空屋率創歷史新低,也代表著房市的需求仍相當旺盛,而且較多為 自住剛需 所帶動
觀察指標 2:新建餘屋數 (待售屋)
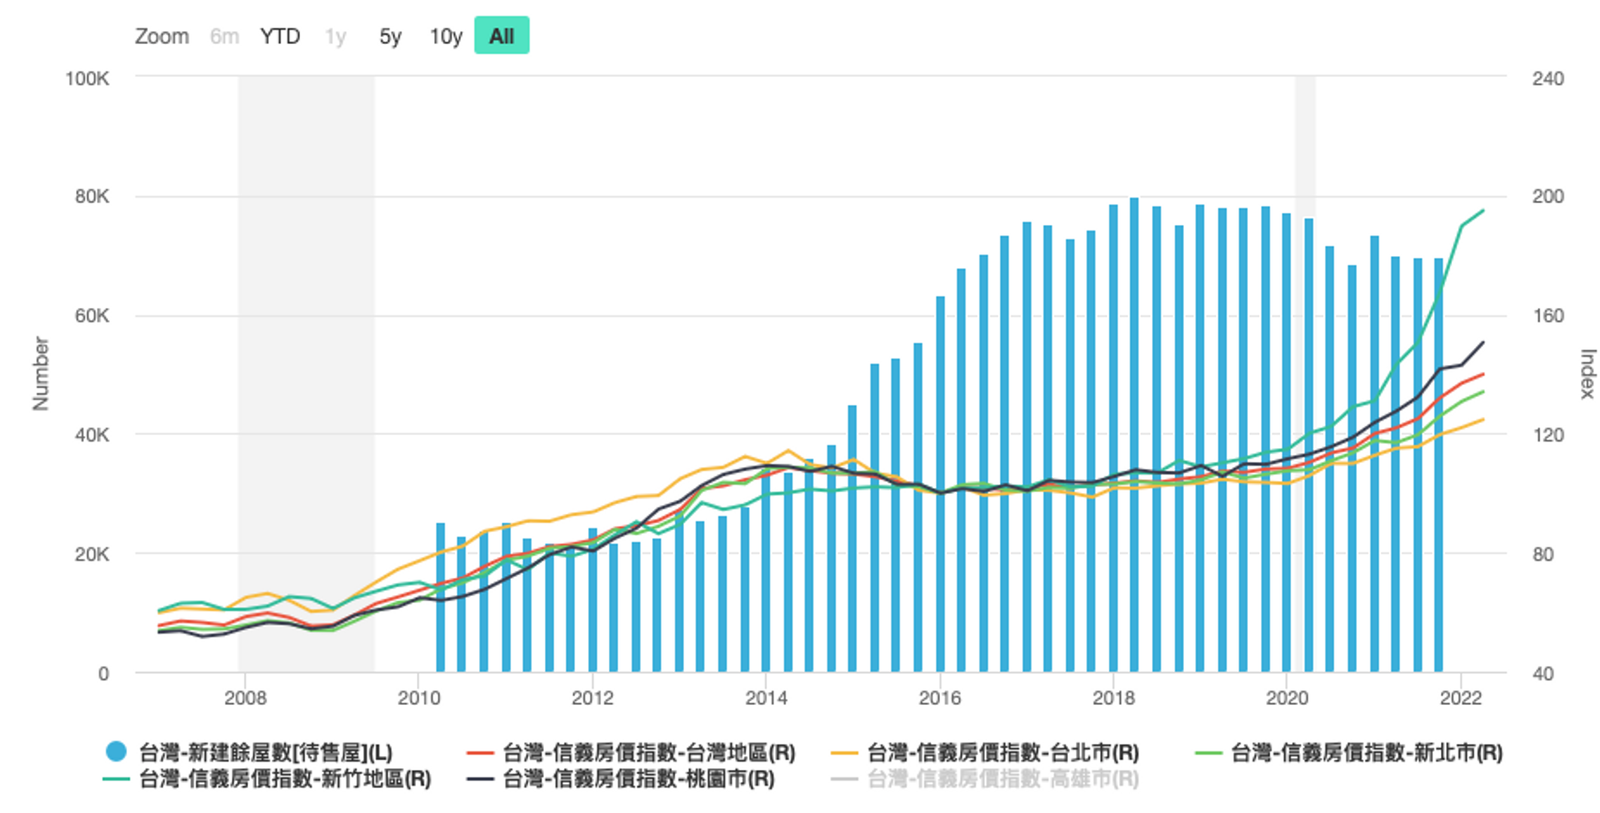
- 新建餘屋(待售屋)定義:屋齡 5 年內、維持第1次登記,且有銷售可能性的住宅
- 預售屋是房市的「供給」,餘屋則可視為房市中的「存貨」
- 當餘屋增加時,代表 房市的需求沒有建商預期的多,導致待售住宅逐漸增加,後續的房價容易下跌修正
- 自 2013 年開始,台灣的建案推案量出現大幅擴張
- 2008 年次貸海嘯後開啟的量化寬鬆政策,房貸利率被大幅壓低,促使大批購屋者湧入房市,核發建造面積數字很高
- 2014 左右,在後續房市需求逐漸跟不上供給時,也醞釀出之後暴漲的新屋餘量(存貨),最後房價壓力逐漸出現
- 2018 開始,但在近幾年的 新建餘屋數 已經沒有明顯的攀升,甚至出現下滑 (數據來源: link )
- 意味著目前市場的需求在 中美貿易戰 和 台商回流 下有所回升,待售住宅逐漸被消化,代表市場中實際存在買房需求
- 2021 年7月
- 台灣空屋率最高的住宅竟是「未滿五年」的新建住宅,平均空屋率高達37%
- 其中持有4-9房者 空屋率為42%,持有10房以上者 空屋率竟達61%
- 新建住宅的空屋比例 太高,顯示在這期間,投資炒作 有可能才是房地產市場主要驅動力


觀察指標 3:房價增速 vs GDP 年增率
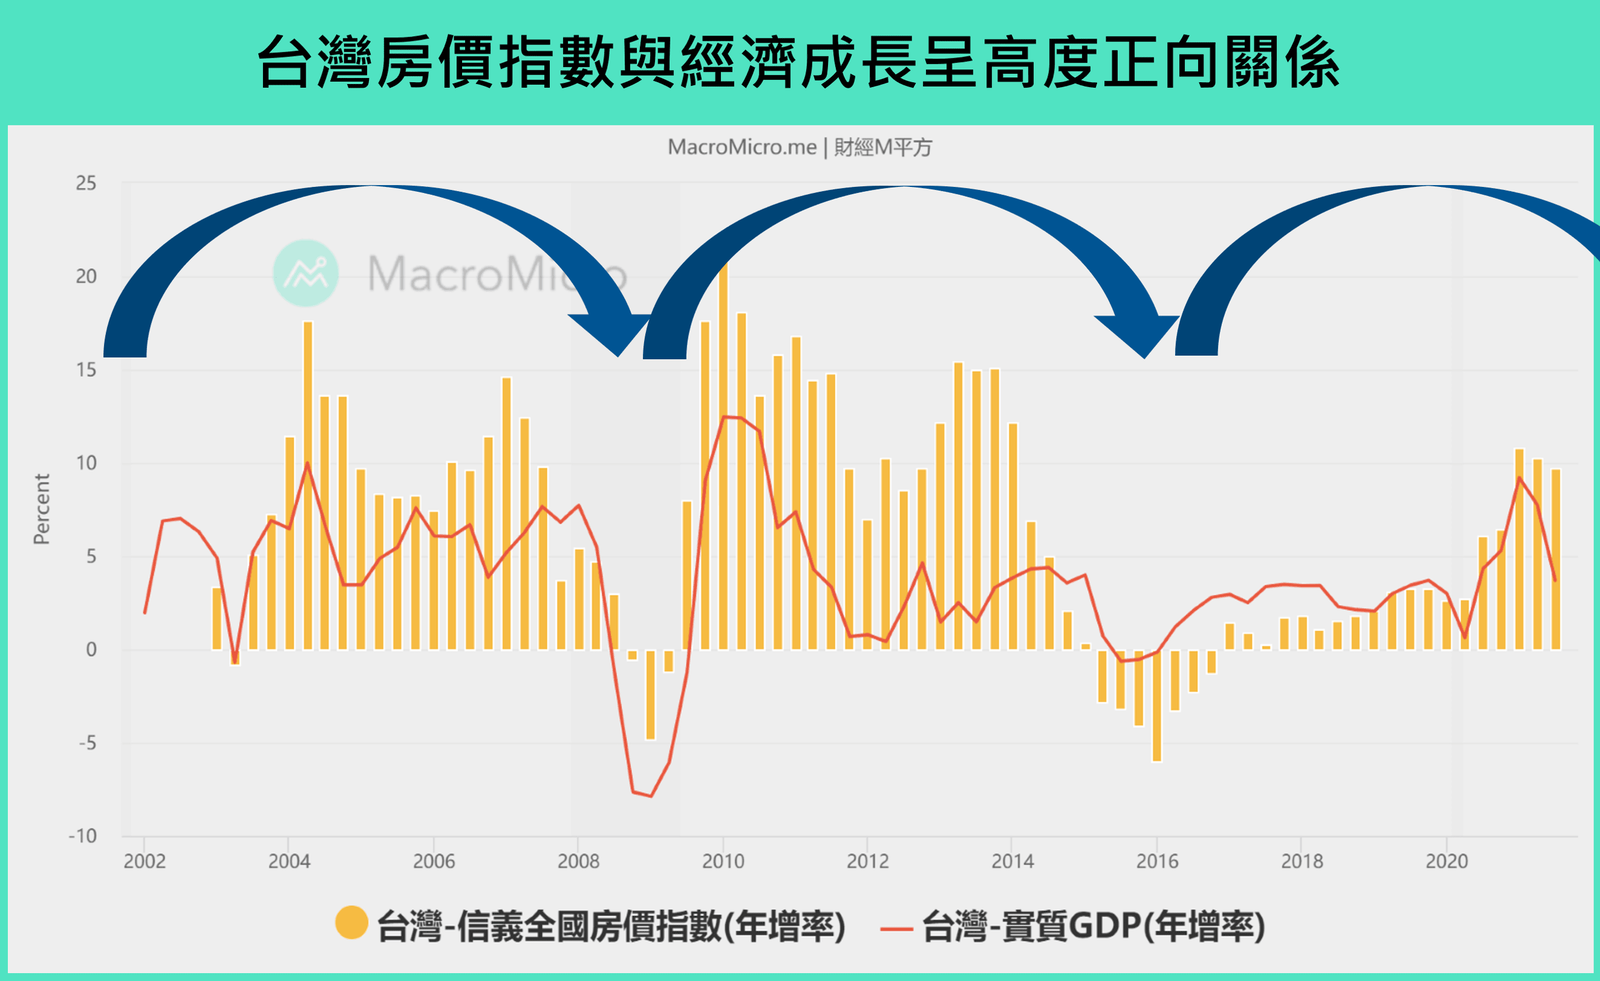
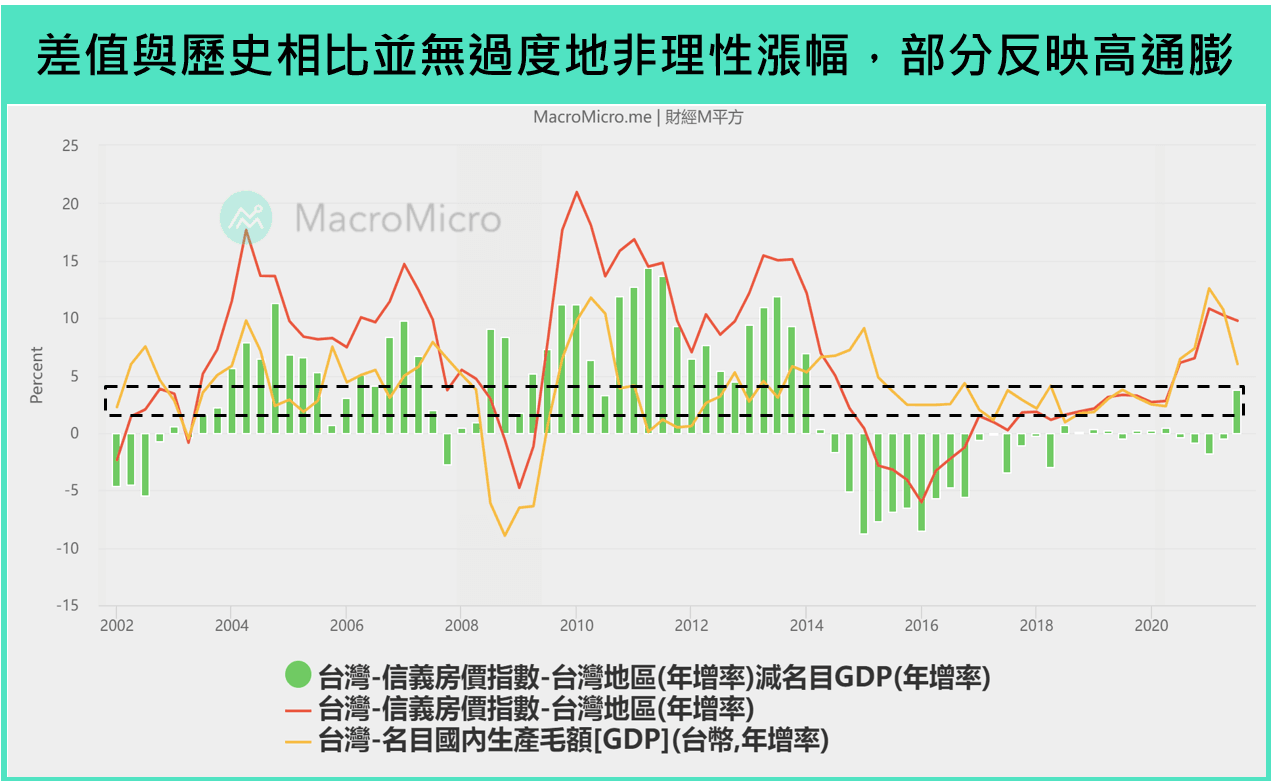
- 如果 房價增長 遠快於 經濟 GDP 增長 時,代表 房市市值 過度膨脹,此時代表房市可能有 泡沫風險
- 台灣 的 房價指數 與 GDP 成長率 同步上升
- 2021 年 Q3 時 房價增長 與 GDP 增長 兩者的差值雖然有快速地拉升,但相較於歷史高值並沒有過度非理性地漲幅
- 代表 台灣 房價上漲 的一部分原因也是被 經濟成長 帶動
- 且在大寬鬆的環境全球房地產飆漲下,台灣的房價漲幅也相對較中性
- 根據 Knight Frank 統計,台灣 2021 年 Q3 的房價漲幅差不多等於全球平均年增率的 9.4% ,56 個國家中排名第 30 位,低於許多先進國家包括美國( 18.7% )、加拿大( 17.3% )、德國( 12.5% )
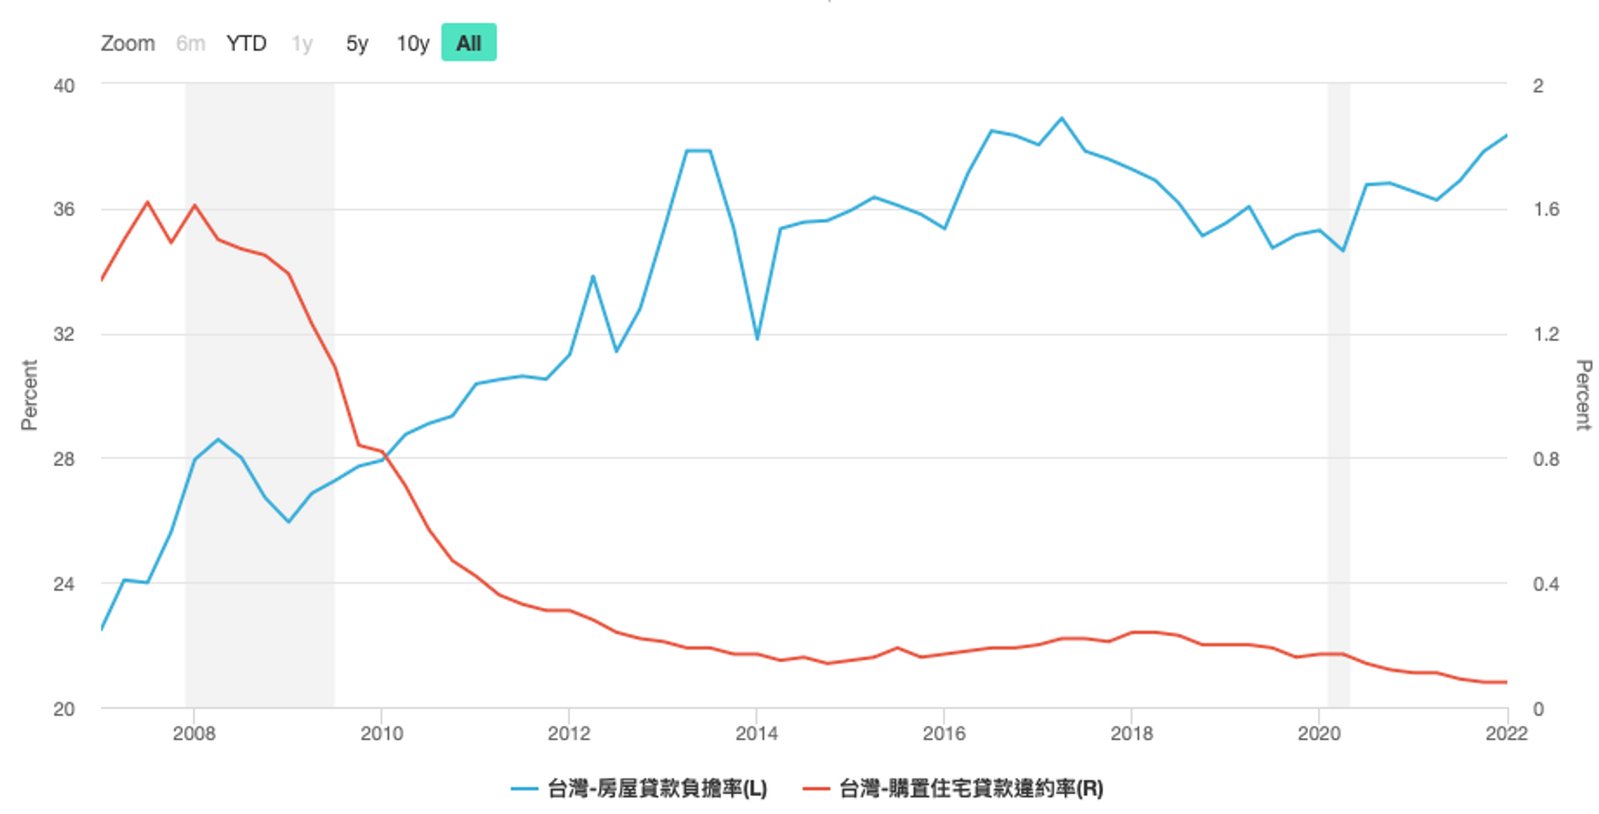
觀察指標 4:購置住宅貸款違約率
- 購置住宅貸款違約率
- 購置住宅貸款違約率 = (本季底購置住宅貸款逾放金額/本季底購置住宅貸款總額)
- 購置住宅貸款違約率 在 2021 年 Q2 仍然維持在 0.11% 的歷史低點
- 代表:貸款買房的人 依然拿得出錢去還貸款,沒有大量違約
- 代表:銀行貸放出去的資金 主要是放給了 財務狀況較為健康的購房者為主
- 貸款負擔率
- 貸款負擔率= (房屋貸款/家戶每月可支配所得)
- 貸款負擔率 為 衡量房價負擔能力 的指標。
- 負擔率越低,代表家戶單位對於房價上揚承擔能力越高
- 房屋貸款負擔率 大致維持在高位
(數據來源 link )
觀察指標 5:房市循環指標
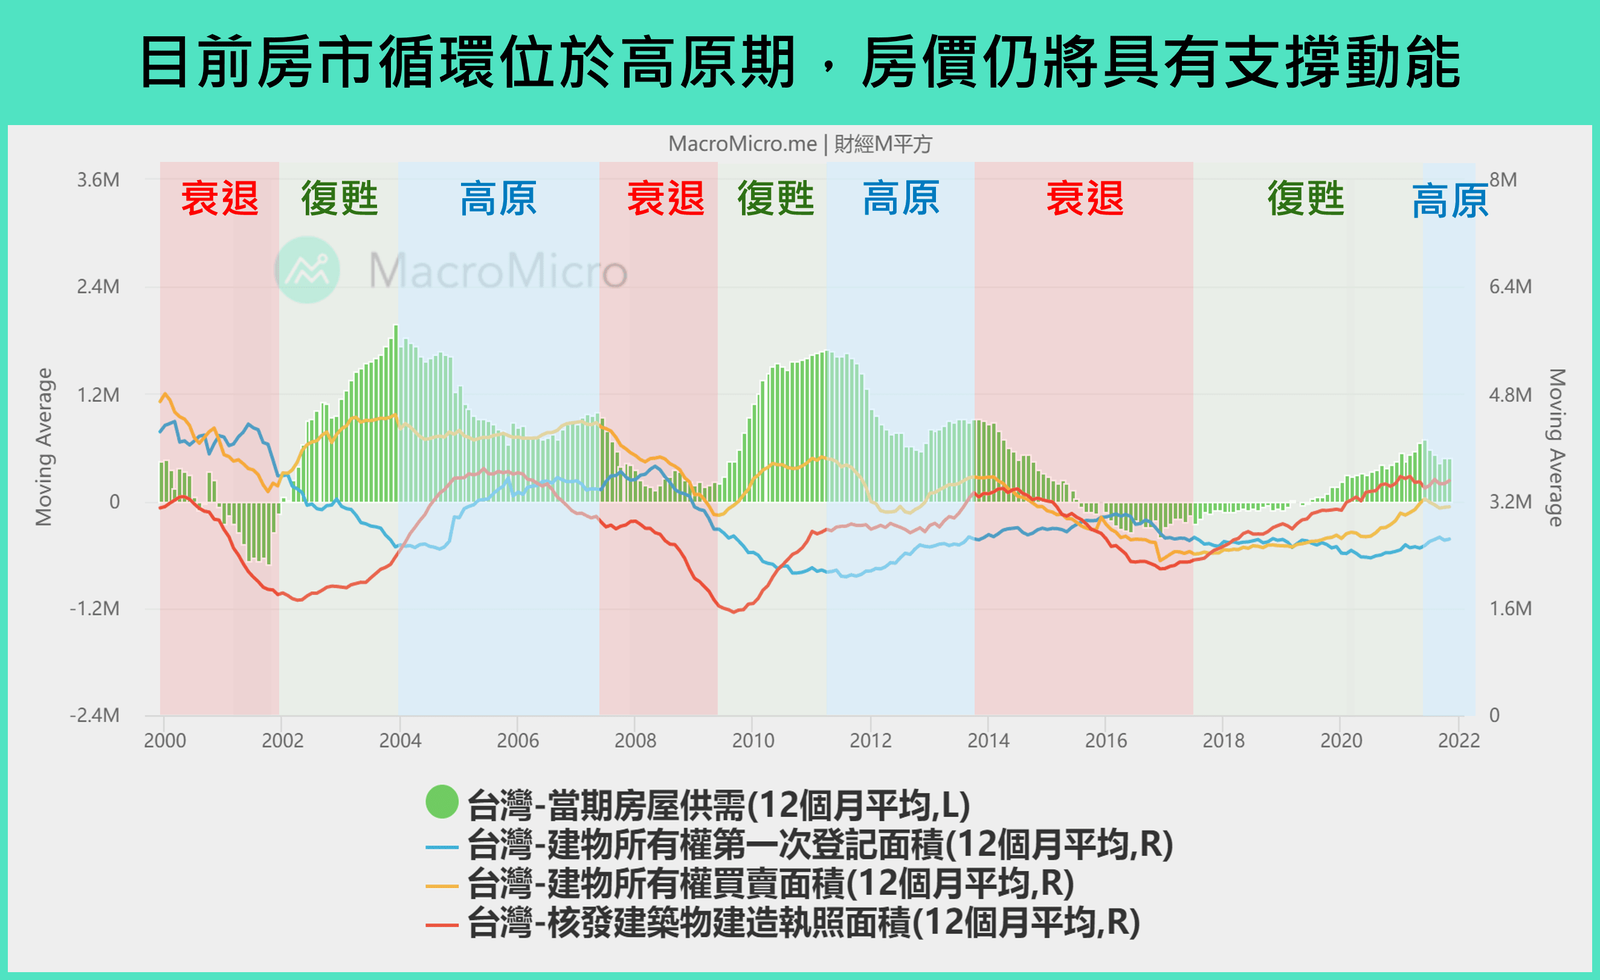
- 建物所有權移轉面積
- 包括買賣、拍賣、繼承、贈與及其他,其中買賣面積就佔了超過六成以上,也代表著房市最主要的需求狀況,
- 第一次登記的建物面積
- 通常是紀錄新建建物的所有權登記狀況,可以視為房市的供給,因此將兩者相減可做為房市整體的供需情況
- 房市循環指標
- 將 建物所有權移轉面積中 的「買賣面積」減去 「第一次登記的面積」,並做 12 個月的平滑處理
- 2021 年,兩者的差值尚有一段較大的落差,代表目前房市還是處於供不應求
- 從循環的角度來看,目前房市在經歷 2020 年的復甦期,可望隨著經濟進入成長期後邁入房市的高原期。
數據來源
2022 年 9月 經濟狀況
全球與台灣的整體狀況:
- COVID-19 疫情尚未完全落幕,疫情造成的塞港、通膨現象也尚未完全減緩
- 俄羅斯發動戰爭入侵烏克蘭,造成歐洲能源和原物料價格上漲,進一步使通膨加劇
- 歐洲多個國家遇到極端高溫、旱災、河流斷流
- 美國持續對中國打貿易戰,防範半導體等高級技術流入中國
- 原物料上漲、缺工,也導致台灣房屋營造成本上升
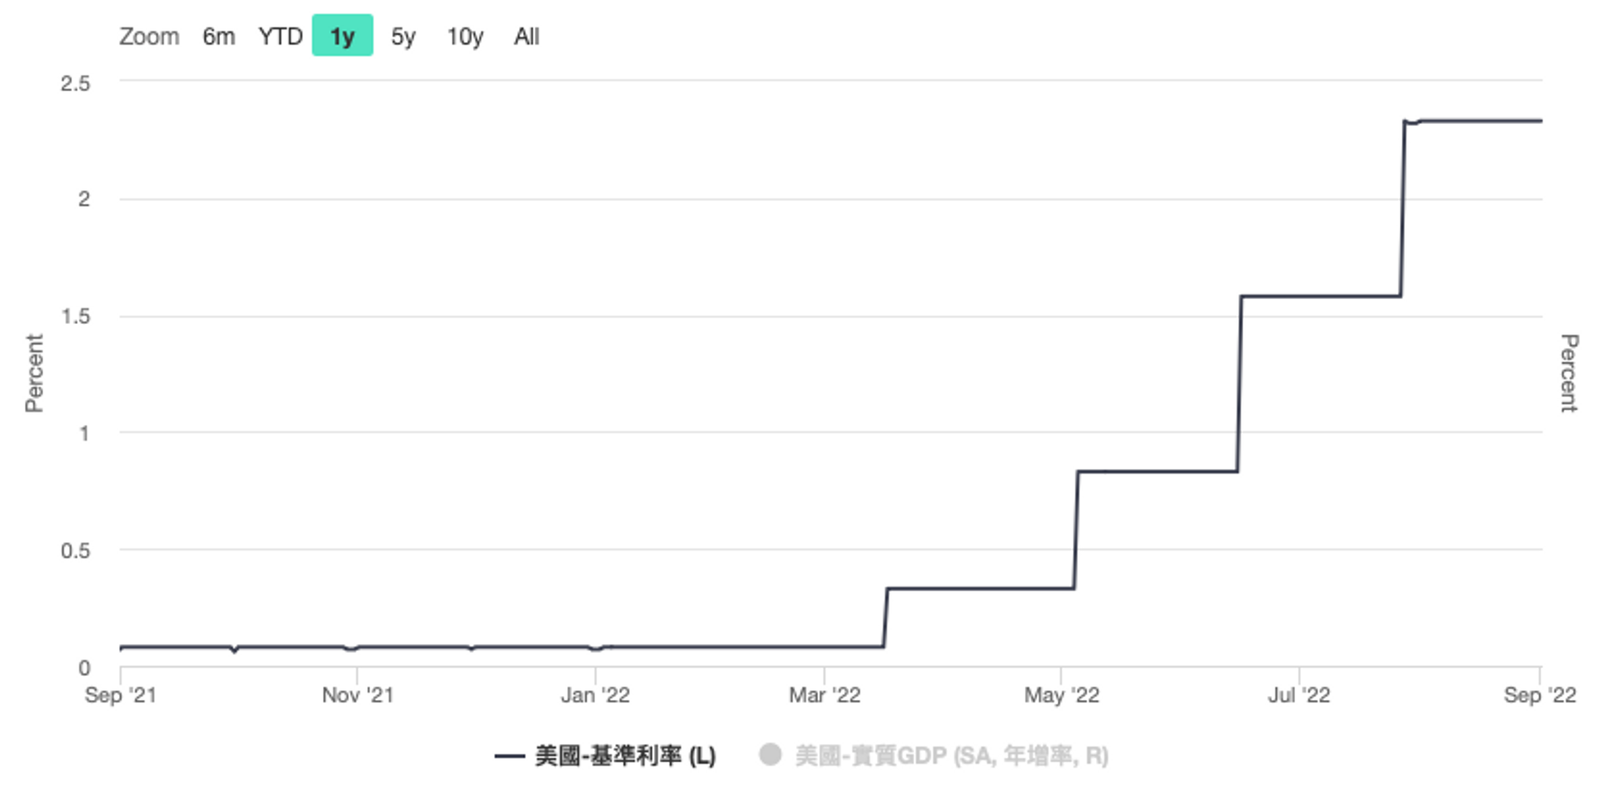
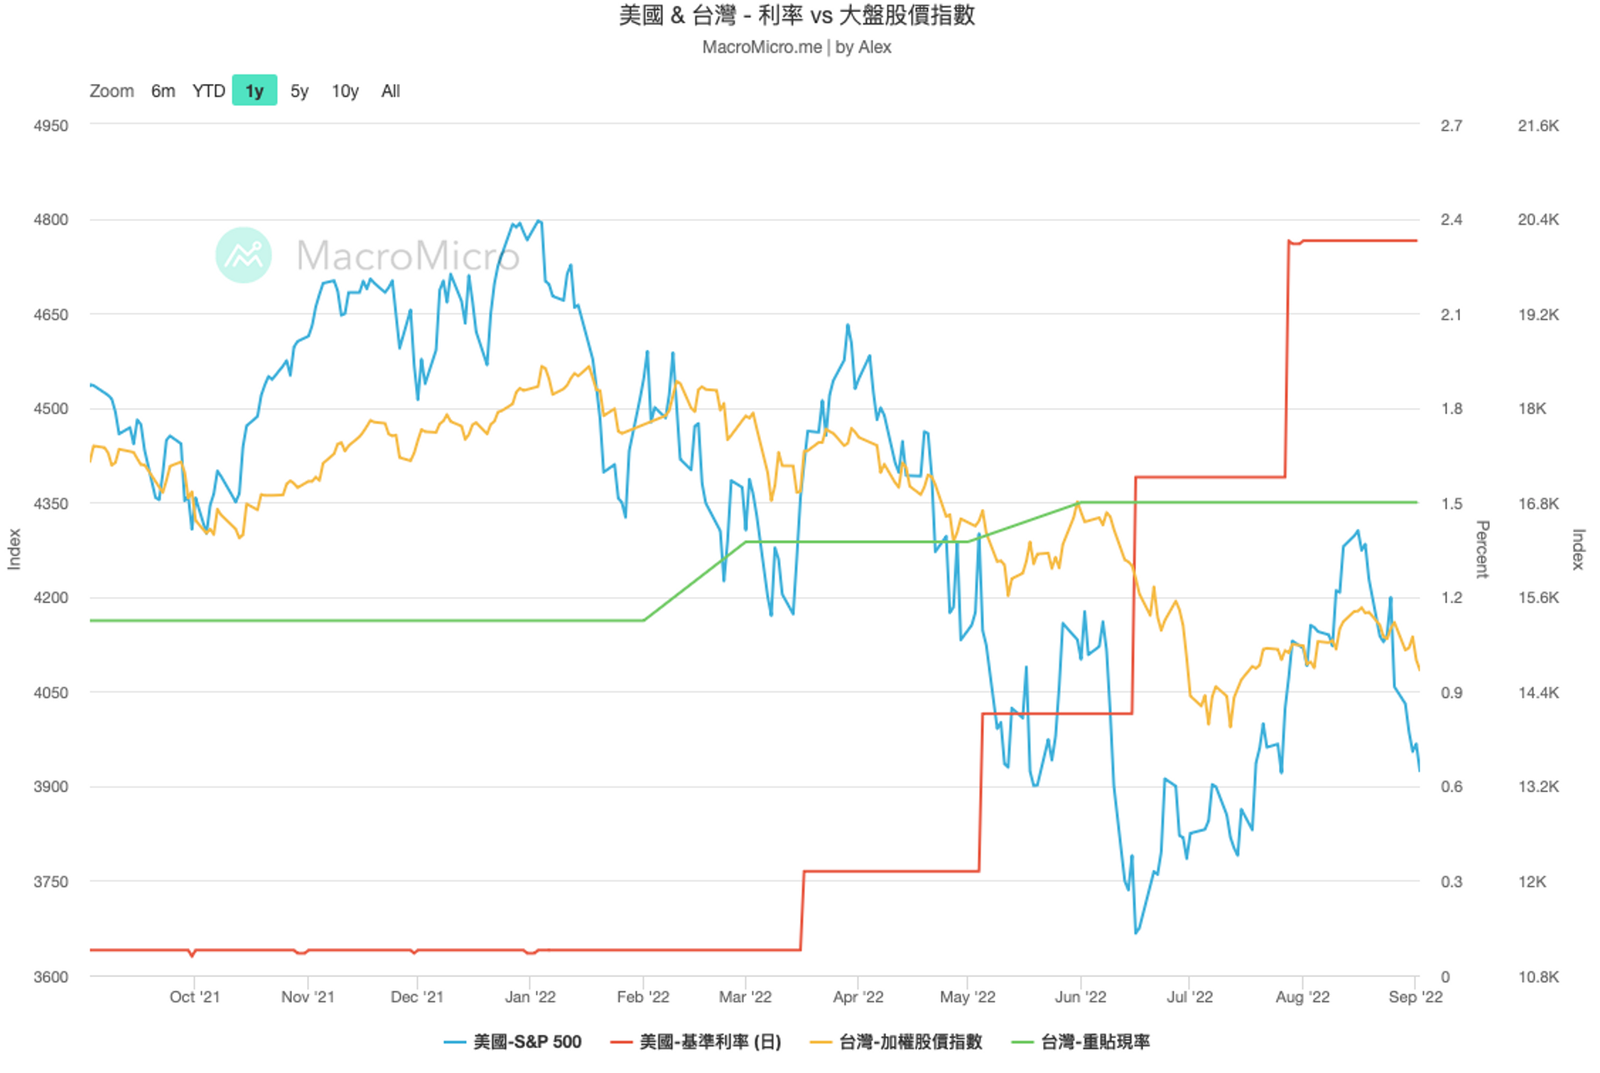
2022 年 3月 美國啟動升息循環
(數據來源 link )
台幣對美元貶值
台灣股市下跌
(數據來源 link )
2022 年Q2 開始,台灣 待售房屋物件數量 明顯增加
2022 年Q2 開始,台灣 房屋移轉登記交易量 下降
(觀察指標: 一年交易數量是否回落到 25萬戶 以下)
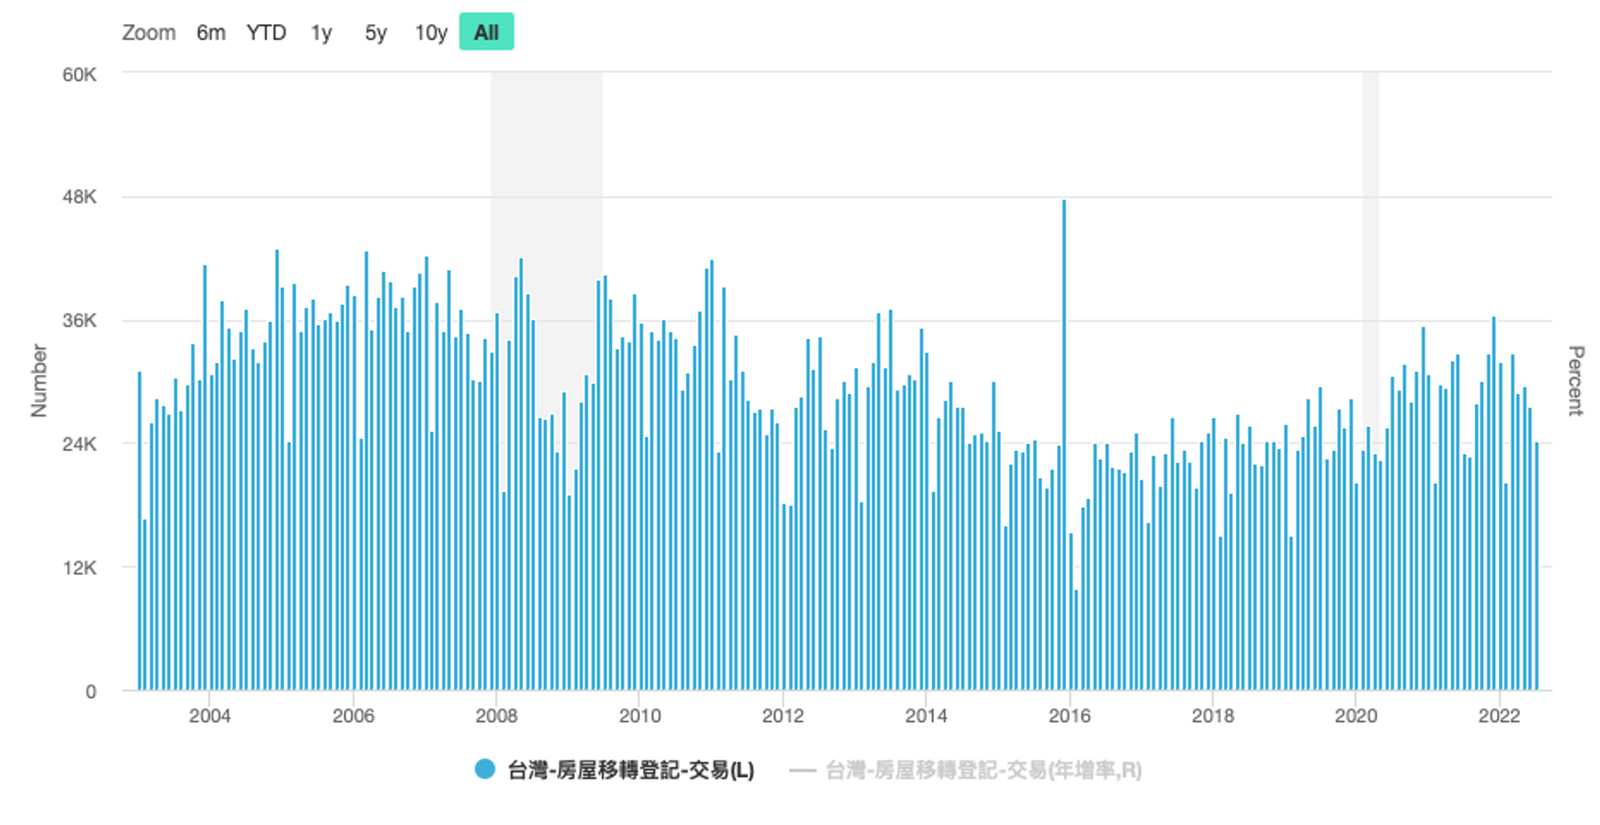
(數據來源: link )
2022 年Q2 開始,台灣 房價 仍然在上漲,但是漲勢已放緩,且 交易量 下降
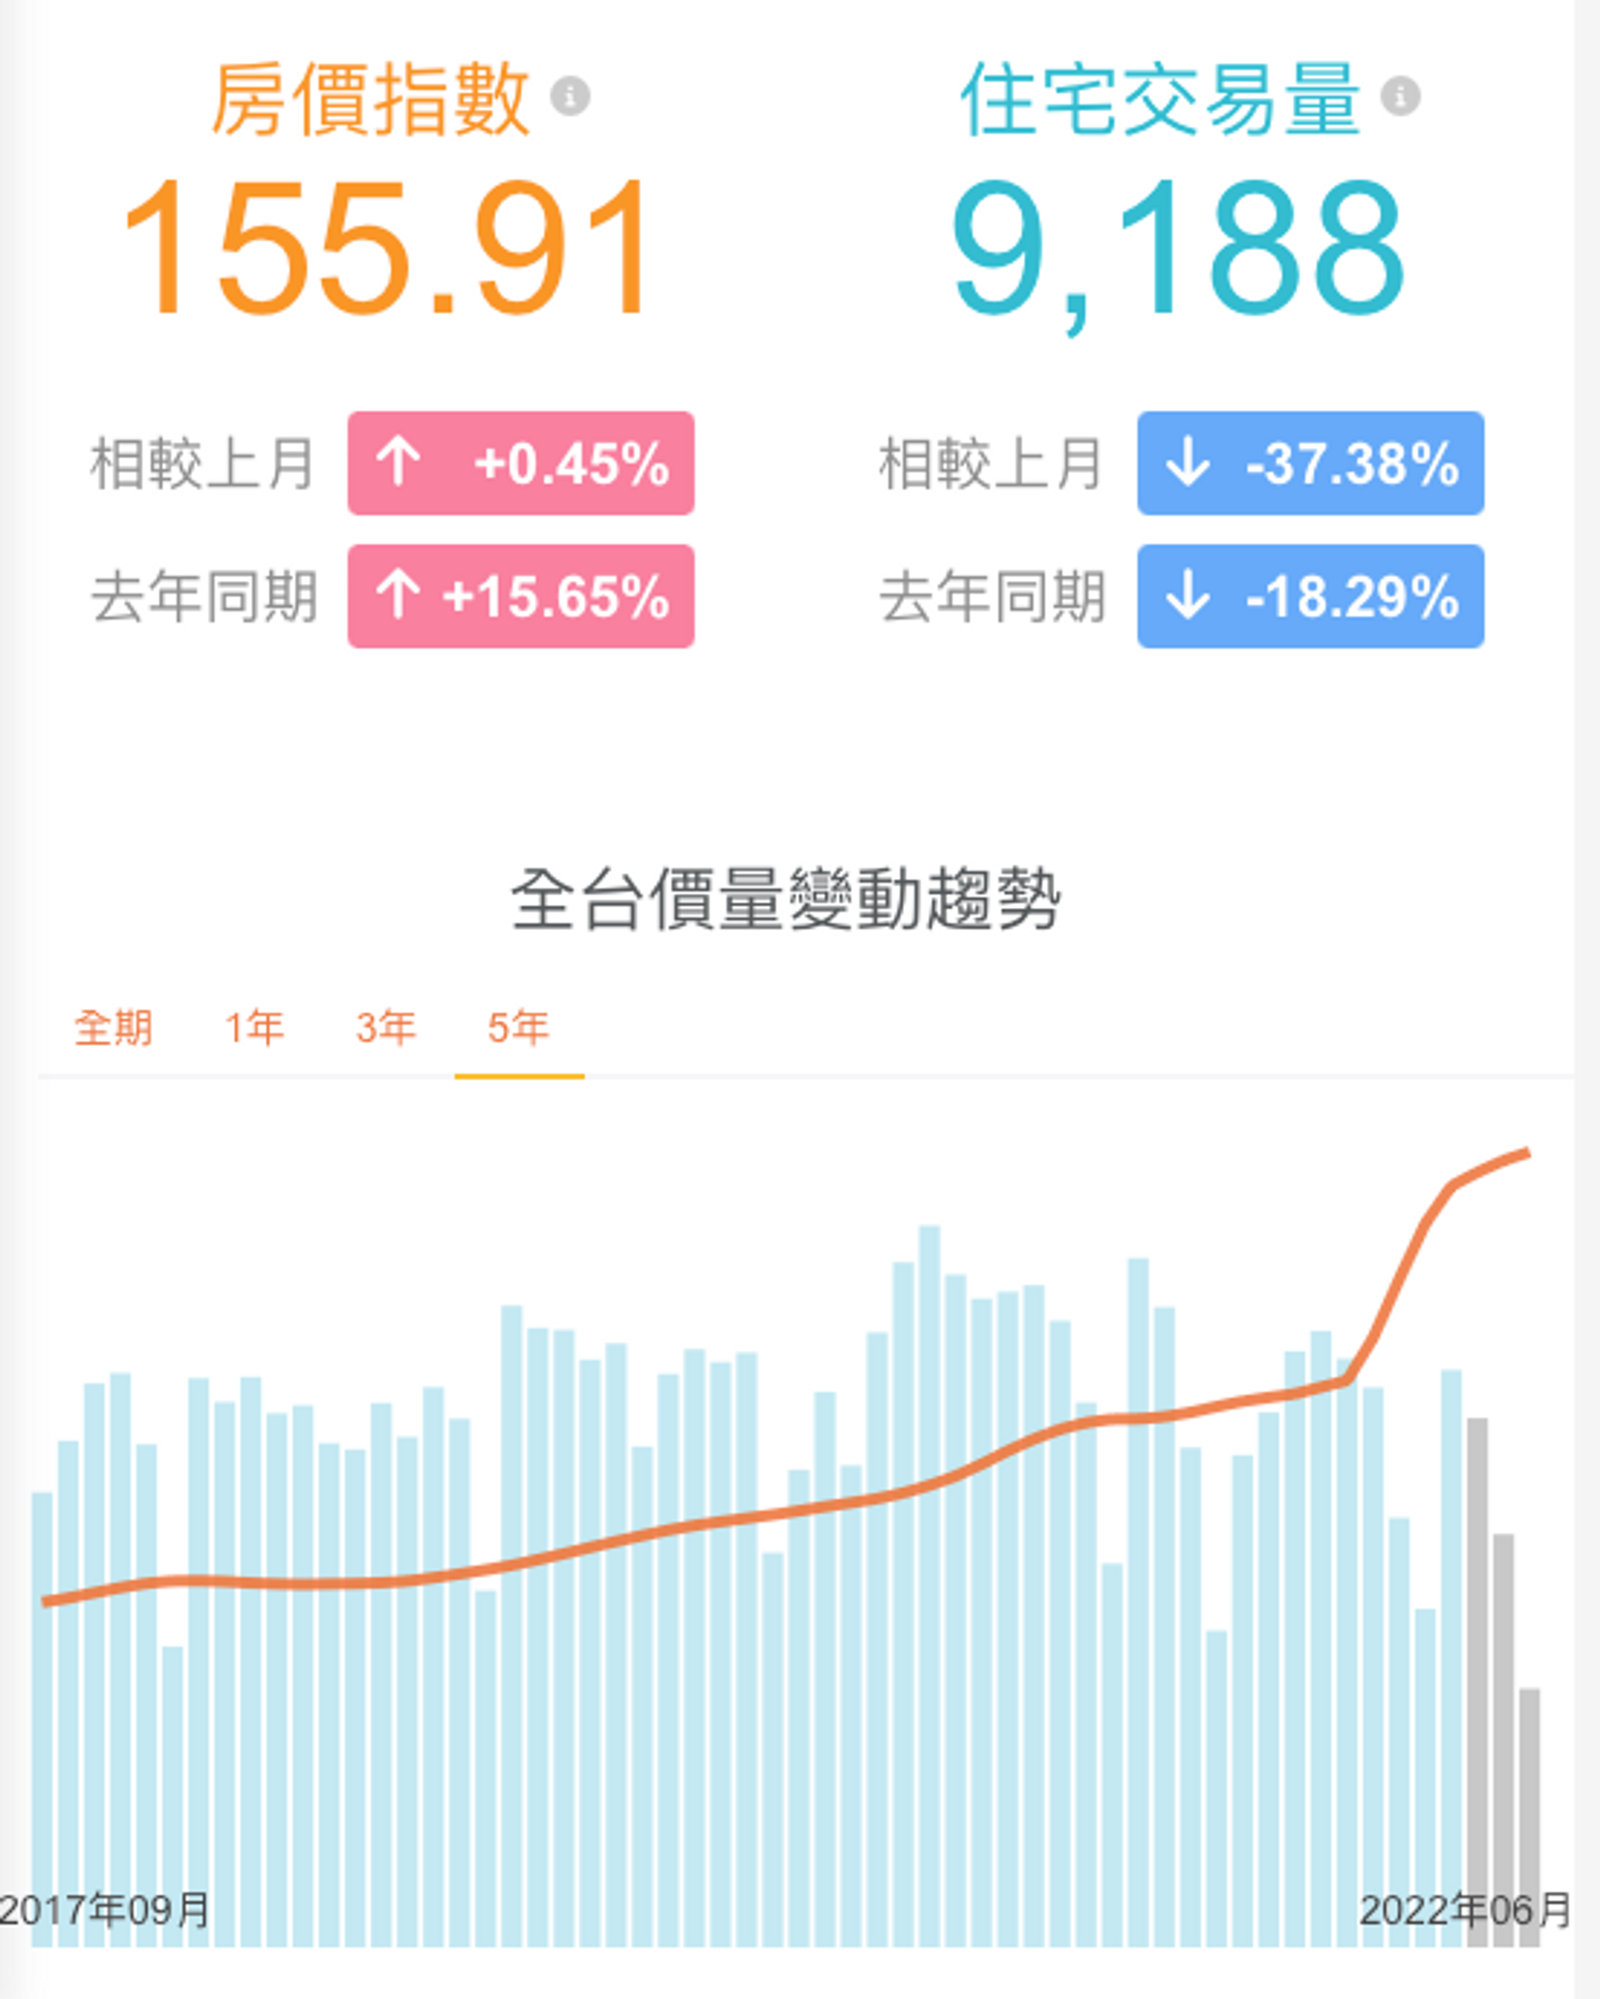
數據來源:清華安富房價指數 ( link )
預售屋成交量 下降
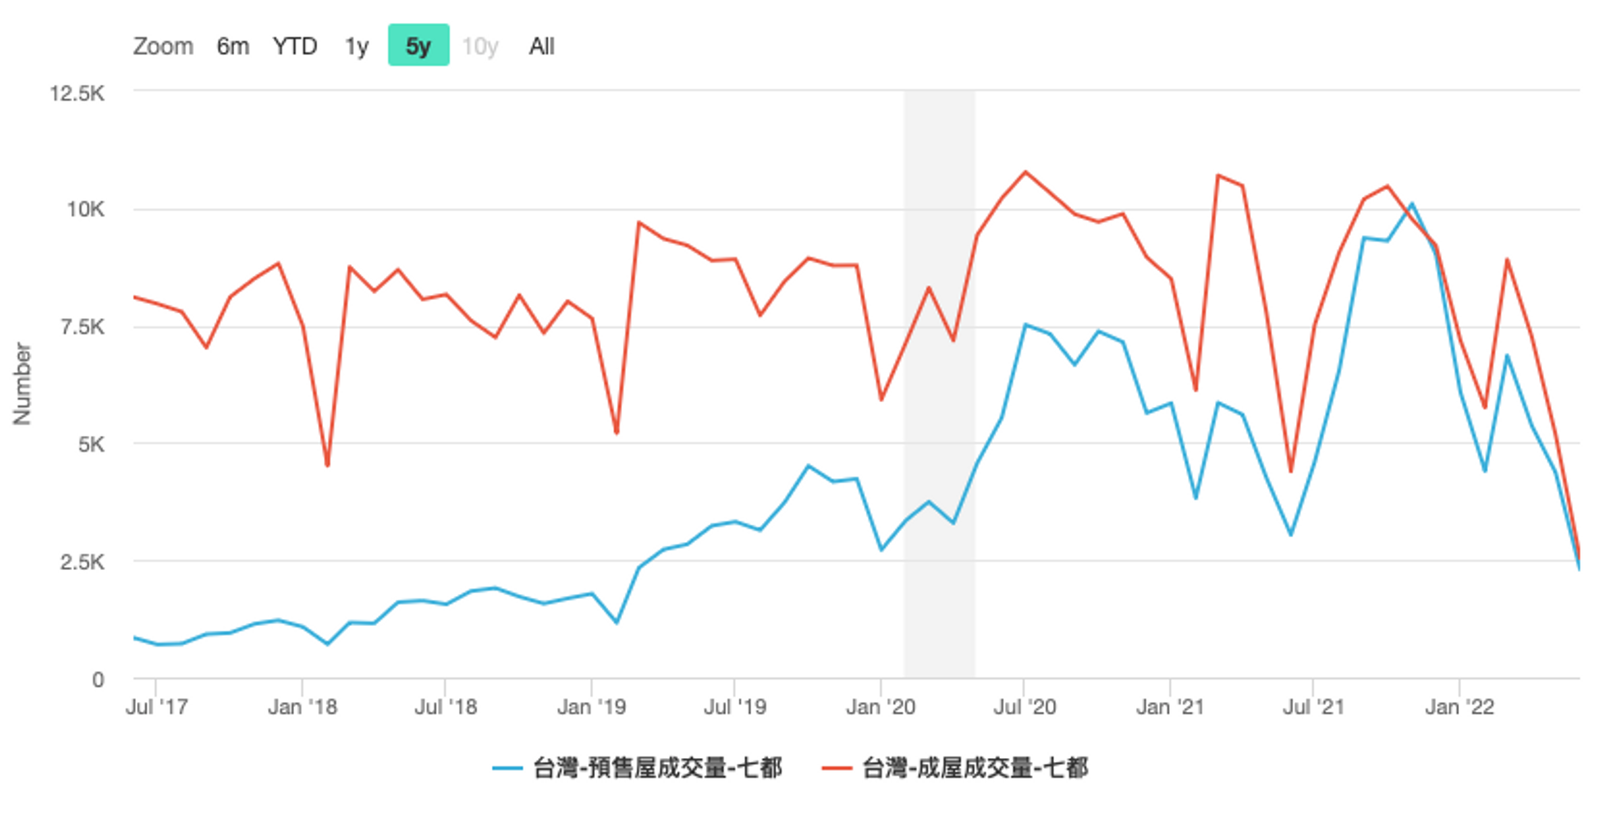
(數據來源 link)
2021-2023 全球升息循環是否會衝擊台灣房價?
<1> Zack 李昌鵬 觀點:升息啟動兩三年之後,台灣房價會下跌
參考資料:
(2021.11)

(2022.07)

他的觀點預測: 2022 開始升息之後 3~4 年時,台灣房市會變得相對較不熱略,可能會有適合的買房時機點
美國開始升息,台灣利率也上升,貸款者的貸款成本增加
- 沒有急需資金的屋主,仍不會輕易降價,繼續撐下去
- 有資金需求的屋主,可能會願意降價求售房子
- 要自住 的 買房者,看到房價正在降,可能決定繼續觀望、先不要買
- 他們可能會選擇去租房,觀察房價走勢,導致 房租 上漲
- 成屋成交量 下降 ,待售物件數量 增加
- 台灣各地區房價會下修
- 蛋黃區 (e.g. 台北、六都市區) 的房價 仍會有支撐
- 蛋白區 價格會下修很多
- 在 2020 Q3-2021 Q4 房價大漲 的 蛋殼區 的房價可能會下修
- 但台灣一直以來的長期利率本來就很低,所以房價跌幅不會太高
- 但投資客在這時可能趁危機入市
- 可能有 房地產公司 開始倒閉
如果接下來的未來又遇到經濟景氣不好
- 自住者可能更加不敢買,因為房價和景氣都不好
- 這時房價夠低了,且可以預期政府遲早會降息,投資者可能就趕緊進場抄底買房
- 政府可能又啟動 貨幣量化寬鬆
- 自住者 與 投資客 都會 進場追高買房子
- 接著,在QE 啟動的一年之內,房價又會漲價
- 然後更多自住者受到影響,覺得不買就來不及了,繼續進場買房
<2> MacroMicro 觀點:過去美國/台灣升息期間的 房價 並沒有出現 明顯下跌
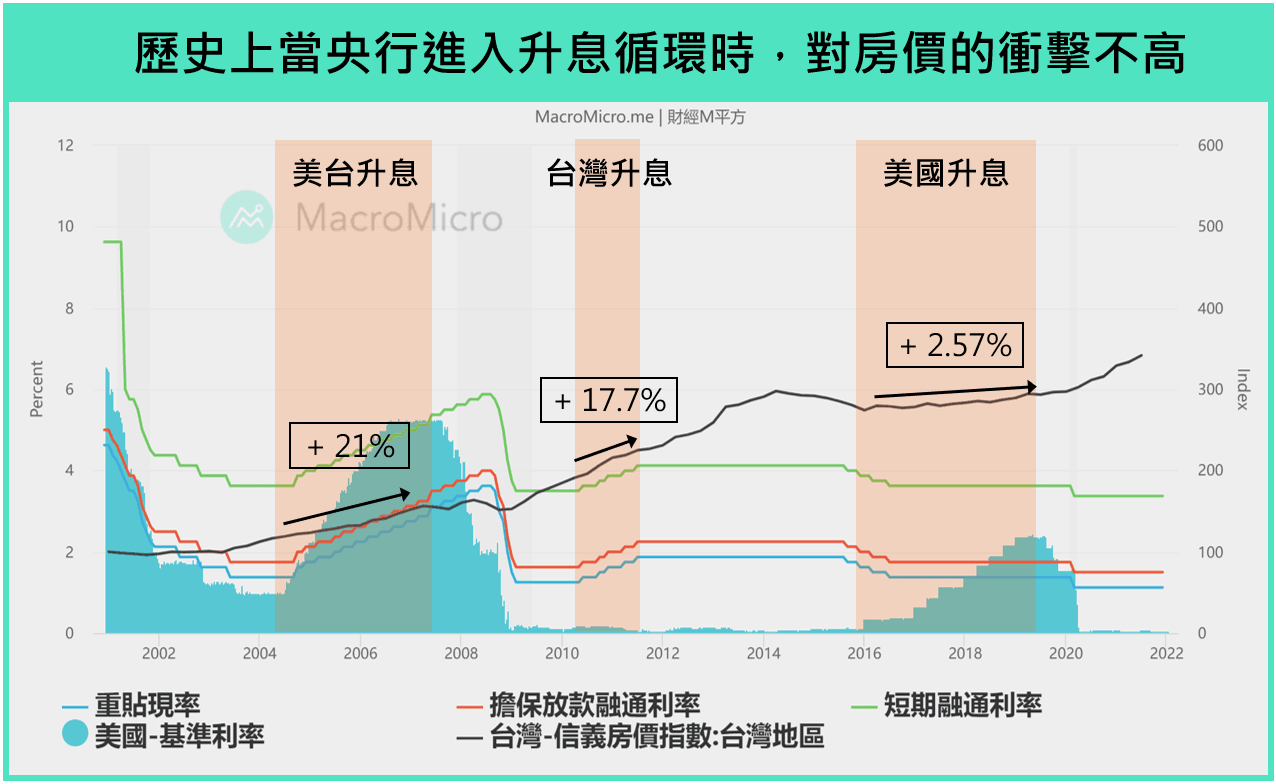
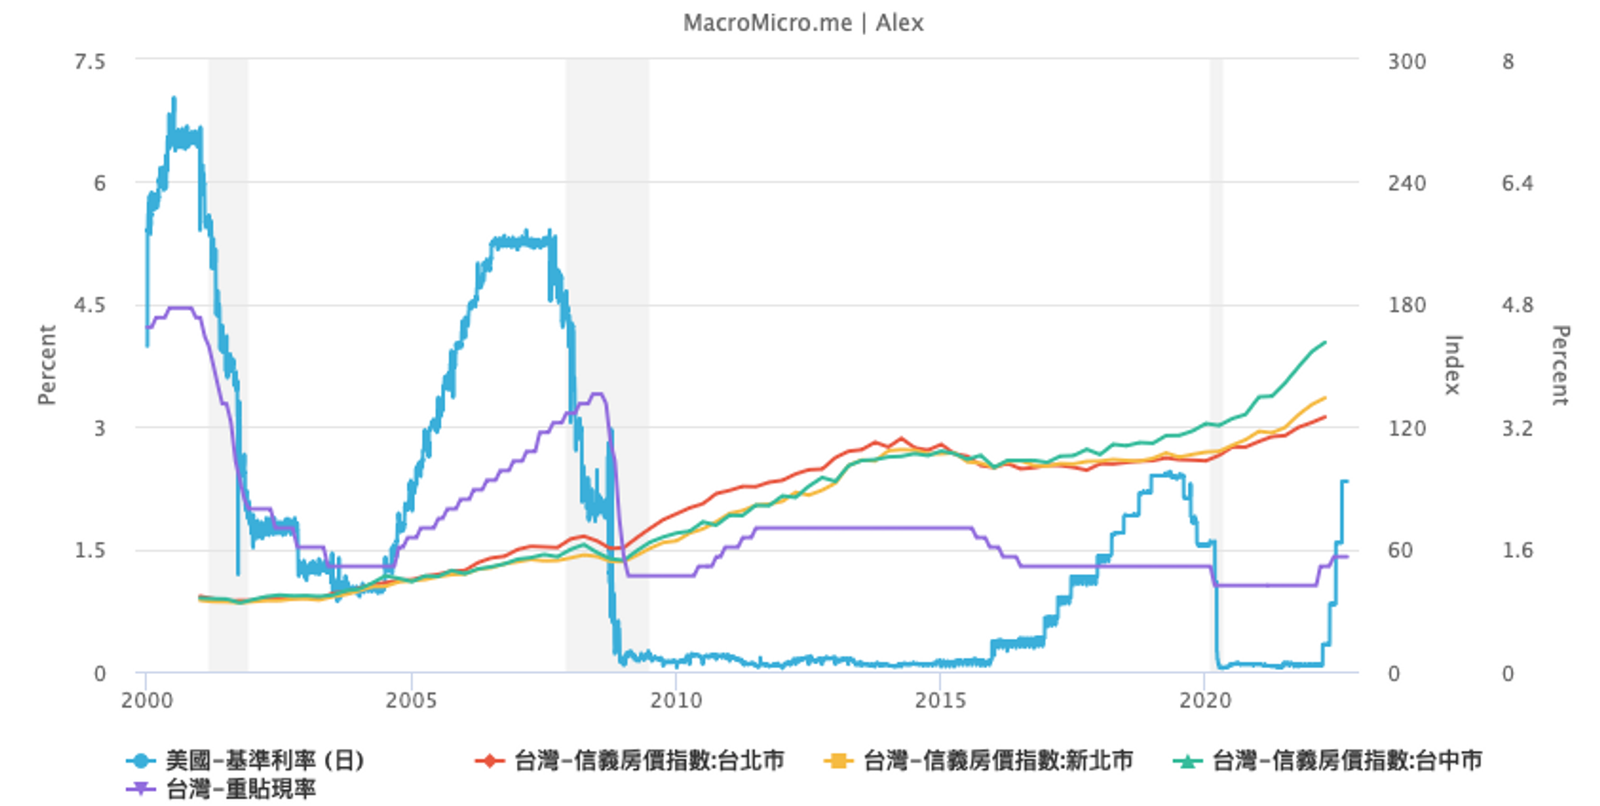
(數據來源 link )
結論:升息期間的 台灣房價 並不會 因為 升息 而出現 明顯下跌
2004/06 ~ 2006/06
- 經歷 2000 年網路泡沫後 2 年的經濟減速,全球經濟逐漸走向復甦,同步也帶起了通膨壓力,開啟升息循環
- 台灣房價指數:漲 21%
2010/06 ~ 2011/07
- 2008 年金融海嘯的產生經濟衰退,在聯準會 QE 政策和中國的四兆鐵公雞刺激下,全球再度迎來強勁的復甦,也帶動了台灣的經濟、房地產,為了抑制房地產的過熱,台灣央行於 2010.06 意外宣布升息
- 台灣房價指數:漲 17.7%
2015/12 - 2018/12
- 美國經濟穩定成長、縮表已告一個段落,美國聯準會認為平均失業率和通貨膨脹率已達預期標準,於 2015 年底宣布升息,原因:
- 台灣房價先跌,然後緩,原因:
- 美國升息,資金回流到美元計價資產,導致資金撤出新興市場
- 當時台灣內外需同時面臨 2015 年中國經濟趨緩以及中國股市股災的衝擊
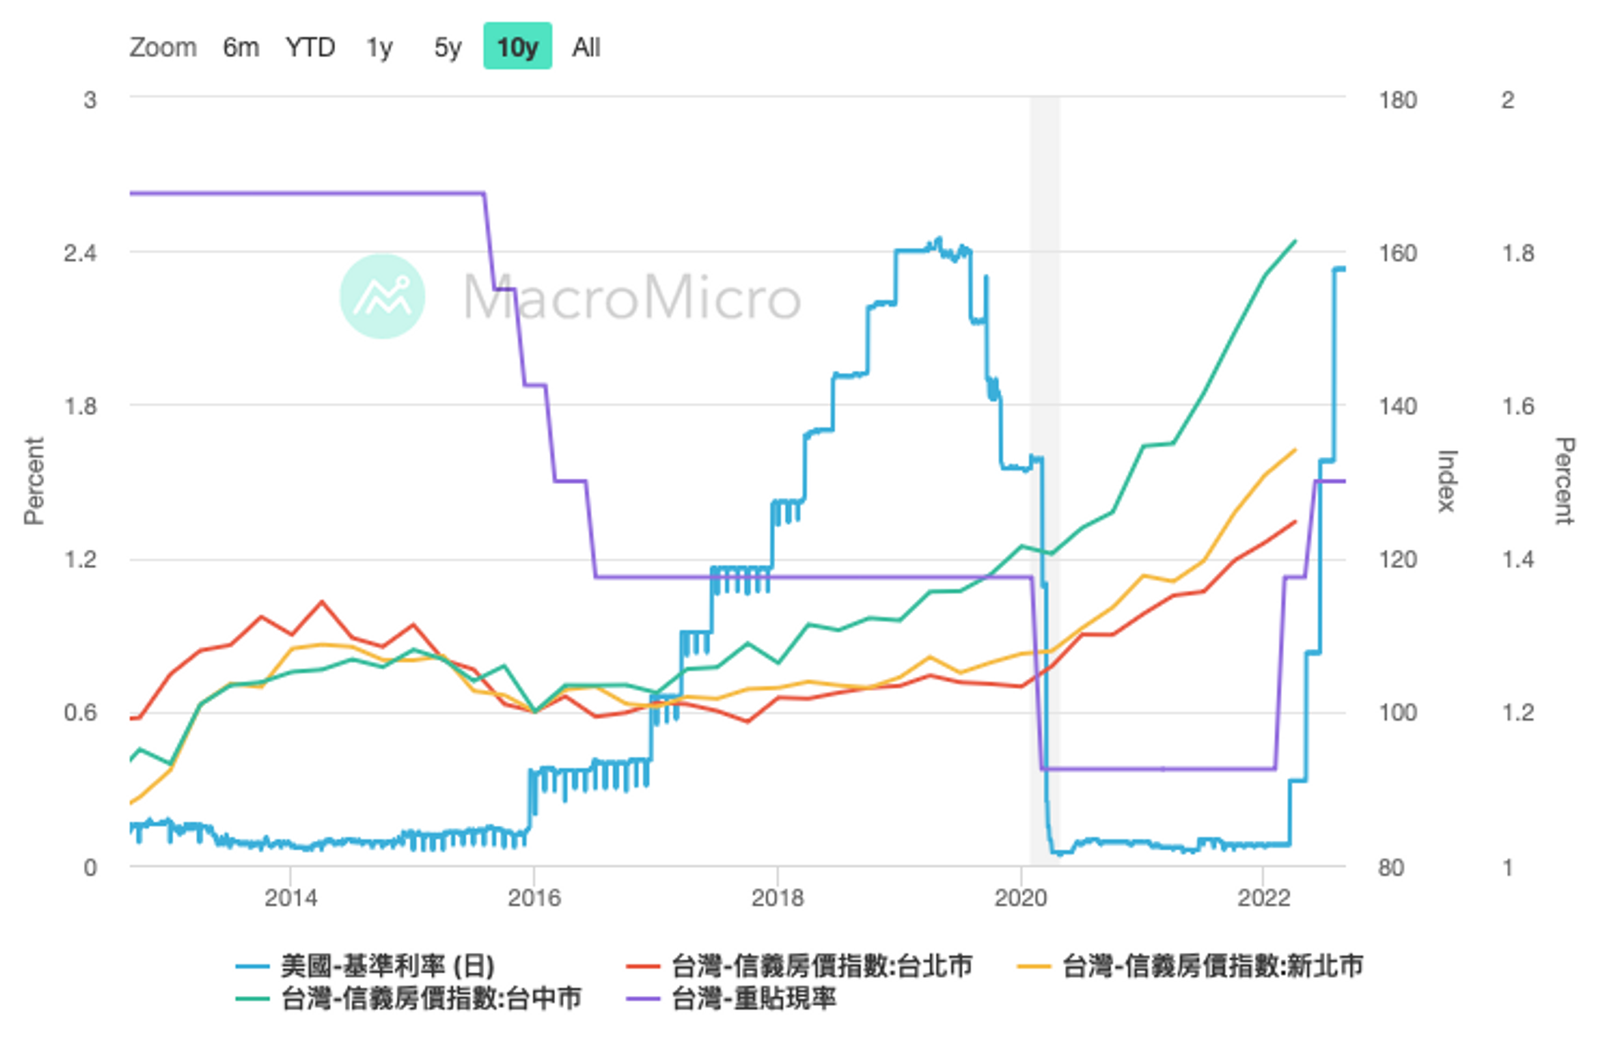
(數據來源 link )
<3> 每次台灣房價開始走跌時,通常是在景氣循環出現顯著衰退的階段
過去幾次台灣經濟衰退,包括 :
- 2000 年:網路泡沫
- 2003 年:SARS 疫情
- 2008 年:次級房貸衍生金融海嘯
- 2014 年:中國經濟放緩 與 台灣本身房市供需問題
2023以後
2023–2026 房價走勢簡要總結
- 2023–2024 續漲:
- 信義全台成屋房價指數從 2022Q4 的 142.06,升至 2023Q4 的 153.44、2024Q4 的 169.46 波段高點。信義房價指數
- 2025 量縮價小跌:
- 2026 高檔盤整、量能低檔回穩:
資料截至 2026/11/8(台灣時間)。指數為名目價格,2026 全年數據尚未出爐;六都移轉量不等於全國。
政策影響
- 2023 年 8 月新青安:最高額度提高至 1,000 萬元、期限延長至 40 年、寬限期 5 年,並提供利息補貼,降低初期還款壓力、帶動首購需求。此後市場回升,2024 年全國買賣移轉升至約 35.1 萬棟,房價續漲;新青安是助力之一,並非唯一原因。[1、2、8、11]
- 2024 年 9 月央行第七波信用管制:第二戶購屋貸款成數上限降至五成、擴及全國;加上 2024/8 銀行不動產貸款總量自主管理,壓抑投資槓桿及貸款可得性。2025 年全國移轉量年減 25.5%,價格修正並出現區域分化;內政部也將交易降溫連結至第七波等政策,不能完全歸因於升息。[1、2、8]
- 2026 年 9 月第二戶貸款成數放寬至七成:央行於 9/17 決議、9/18 生效,將自然人第二戶最高成數由六成提高至七成,有助減輕換屋/自用需求的自備款限制。2026 年市場呈量能低檔回穩、價格大致穩定,六都前十月累計量年增 0.2%;但第三季與十月移轉有登記落後、交屋及基期影響,不能把全年回穩都算成九月鬆綁成果,後續效果仍待觀察。[1、6、12]
驗證 Zack 和 MacroMicro 的觀點
觀點提出人 | 觀點 | 結果 (2023之後) | 原因 |
Zack 李昌鵬 | 2022 升息三到四年後市場降溫、出現買點。 | 部分準確:降溫的時間點對上了,但價格沒有比 2022 年便宜。 | 2025 年移轉量年減 25.5%,價格也修正;但 2025Q4 全台指數 163.25,仍較 2022Q4 高約 14.9%。議價空間改善不等於買得更便宜。[1、2] |
Zack 李昌鵬 | 成屋成交量下降、待售物件增加。 | 準確:就 2025 年方向而言,量縮且新成屋庫存創高。 | 2025 年買賣移轉 261,308 棟、年減 25.5%;2025Q4 待售新成屋 112,501 宅創統計新高。後者不等於全部中古屋網路待售物件。[2、3] |
Zack 李昌鵬 | 蛋黃區有支撐,蛋白、蛋殼修正較多;全台不至於大跌。 | 部分準確:區域分化成立,但尚不能證明所有外圍區都跌較多。 | 2024Q4 至 2026Q3,台北指數約漲 1.4%,新竹約跌 6.7%、台南跌 11.4%、高雄跌 7.3%;城市不等於蛋黃/蛋白區,須再看行政區與個案。[1] |
Zack 李昌鵬 | 自住買方觀望、轉去租房,推升租金。 | 部分準確:租金上漲方向正確,因果未完全證實。 | 2023–2025 年房租指數連三年漲逾 2%;通膨、租金補貼、稅負及供給也有影響,不能只歸因於買方轉租。[4] |
Zack 李昌鵬 | 降溫後可能有房地產公司倒閉。 | 部分準確:有倒閉相關糾紛,但不是全國倒閉潮的證據。 | 2025Q4「建商倒閉」交易糾紛 32 件、集中台南。這是糾紛件數,不能誤寫成 32 家建商倒閉。[5] |
Zack 李昌鵬 | 若景氣轉差,政府降息/QE,投資者抄底,QE 後一年內房價再漲。 | 尚無法判斷:條件式情境尚未按原先因果鏈完整發生。 | 截至 2026/9,台灣重貼現率仍為 2%;近期鬆綁是第二戶貸款成數,不是該情境中的降息/QE。不能因價格反彈就算命中。[6] |
MacroMicro(2022/1) | 升息不必然使台灣房價明顯下跌。 | 準確:就這輪市場方向而言,升息後未立即大跌。 | 2023 年重貼現率為 1.875%,2024 年升至 2%;信義全台指數仍從 2022Q4 的 142.06 升至 2024Q4 的 169.46。[1、7、8] |
MacroMicro | 出口、經濟成長與投資支撐房價;GDP 維持正成長,房價成長趨勢不變。 | 部分準確:經濟有支撐作用,但正成長不保證房價持續上漲。 | 2023–2024 年續漲,但 2025 年底價格修正;2026 年央行描述出口、投資強勁,成屋價格仍大致盤整。房價也受授信與供給限制。[1、6] |
MacroMicro | 房貸違約率低、借款人體質健康,因此無明顯泡沫。 | 部分準確:金融體質有支撐,但不能據此證明沒有泡沫。 | 2026/9 房貸逾放比仍僅 0.08%,沒有大量違約;然而尚未崩盤、逾放率低,不等於資產不存在高估風險。[9] |
MacroMicro | 空屋率低,顯示房市主要由自住剛需帶動。 | 尚無法判斷:低度用電指標無法直接辨識購屋動機。 | 2025 下半年低度使用(用電)住宅比率約 9.4%;這是用電代理指標,不能直接區分自住、投資或囤房買方。[3] |
MacroMicro | 餘屋減少、供不應求,房市將進入高原期。 | 部分準確:價格進入高檔,但供需前提沒有持續不變。 | 待售新成屋由 2021 年約 7 萬宅,增至 2025Q4 的 112,501 宅、統計新高;不能將 2021 年供需狀態外推多年。[1、3] |
筆記一般論述(未明確署名) | 屋主不急賣,房價難跌,通常先量縮;除非租不出去才降價。 | 部分準確:價格僵固成立,「租不出去才降價」過度絕對。 | 2025 年移轉量跌 25.5%,價格修正相對小,但成屋指數仍已下跌,且同期租金仍上漲,不能將出租失敗當作降價必要條件。[1、2、4] |
筆記景氣循環論述 | 台灣房價走跌通常發生在經濟明顯衰退階段。 | 部分準確:衰退可能壓低房價,但不是必要條件。 | 這輪市場顯示信用管制、貸款可得性及供給也能帶來量縮與價格修正,不必先有全面經濟衰退。[1、2、6、8] |
小蔡哥/筆記一般經濟論述(2022) | 出口累積財富支撐房價;房地產吸走產業與消費資金、拖累產業升級。 | 尚無法判斷:完整因果論無法只靠房價與交易量驗證。 | 央行確指出授信過度集中房地產;但不足以證明外貿所得幾乎全進房市,或高房價直接造成產業升級失敗。財富集中與銀行危機段落屬結構/風險論述。[8、10] |
判斷以筆記記錄的觀點為準,不把歷史描述當成精準預言。「少子化不會衝擊房市」出自筆記所附的 2023/7/20 報導,不納入 2023 年以前預測評分。
資料來源
- [1] 信義房價指數:歷年全台及區域季度資料
- [2] 內政部:2025 年買賣登記 26.1 萬棟、年減 25.5%
- [3] 內政部:2025 下半年低度用電住宅與待售新成屋
- [4] 經濟日報引主計總處:2023–2025 房租連三年漲逾 2%
- [5] 工商時報引內政部:2025Q4 建商倒閉交易糾紛
- [6] 央行 2026/9 決議:利率不變、第二戶成數由六成升至七成
- [7] 央行 2023/6 決議:重貼現率 1.875%
- [8] 央行 2024/9 決議:第七波信用管制與銀行總量自主管理
- [9] 中央社:2026/9 房貸逾放情形
- [10] 小蔡哥原文:房地產與產業升級(2022/8/18)
- [11] 財政部:2023 年新青安精進方案
- [12] 中央社:2026 年十月六都移轉量、前十月累計年增 0.2%